)
)
)
Une maladie, un accident ou une intervention chirurgicale peuvent vous contraindre à interrompre votre activité médicale pendant plusieurs semaines, voire plusieurs mois. Pour un médecin libéral, cet arrêt ne signifie pas seulement une absence de consultations ou d’interventions : il entraîne aussi une baisse de vos revenus, alors que certaines dépenses personnelles et professionnelles continuent de courir.
Contrairement à un salarié, un médecin libéral ne bénéficie pas d’un maintien de salaire assuré par un employeur. Des indemnités journalières sont toutefois prévues par le régime obligatoire, avec une intervention de la CPAM puis de la CARMF.
Ces prestations ne compensent pas l’intégralité de la perte de vos revenus. Une prévoyance complémentaire s’impose alors pour limiter les conséquences financières de l’interruption d’activité.
La bonne question n’est donc pas seulement de savoir combien vous allez percevoir pendant votre arrêt, mais de déterminer les bonnes garanties dont vous aurez réellement besoin pour maintenir votre équilibre financier tant sur le plan personnel que professionnel.
En cas d’arrêt de travail, quels revenus un médecin libéral continue-t-il à percevoir ?
Le médecin libéral ne bénéficie pas d’un maintien de salaire au sens où l’entend un salarié. Il peut néanmoins percevoir des indemnités journalières de son régime obligatoire, sous réserve de remplir les conditions requises.
L’indemnisation repose sur deux dispositifs successifs :
- La CPAM, qui intervient du 4e au 90e jour d’arrêt de travail
- La CARMF, qui prend le relais à partir du 91e jour
Les indemnités journalières versées par la CPAM
Depuis juillet 2021, les médecins libéraux bénéficient d’indemnités journalières versées par l’Assurance Maladie en cas d’arrêt de travail pour maladie ou accident.
Pour en bénéficier, vous devez notamment justifier d’au moins 12 mois d’affiliation continus à votre activité et être dans l’incapacité temporaire de poursuivre votre exercice. L’arrêt doit être prescrit médicalement et votre activité professionnelle doit être interrompue.
Le délai de carence est de 3 jours : les indemnités journalières sont donc versées à partir du 4e jour d’arrêt. Cette carence s’applique en principe au début de chaque arrêt, avec certaines exceptions, notamment en cas de prolongation dans les conditions prévues par l’Assurance Maladie.
Le montant journalier correspond à 1/730e de votre revenu d’activité annuel moyen, calculé sur la base des revenus cotisés des trois années civiles précédant l’arrêt.
En 2026, le revenu pris en compte est plafonné à trois fois le plafond annuel de la Sécurité sociale, soit 144 180 €. L’indemnité journalière ne peut ainsi dépasser 197,51 € bruts par jour.
Cette indemnisation est limitée aux 90 premiers jours d’arrêt.
Le relais de la CARMF à partir du 91e jour
Pour les médecins affiliés, la CARMF intervient à partir du 91e jour d’arrêt total de travail. Elle verse alors des indemnités journalières au titre de son régime invalidité-décès.
Le montant dépend des revenus nets d’activité indépendante de l’avant-dernière année. En 2026, il est calculé à partir des revenus de 2024.
| Revenus nets d’activité indépendante en 2024 | IJ journalière en 2026 |
| Jusqu’à 48 060 € | 65,84 € |
| Entre 48 061 € et 144 179 € | 1/730e des revenus |
| À partir de 144 180 € | 197,51 € |
Ces montants concernent les médecins de moins de 62 ans au taux normal. Des règles spécifiques s’appliquent ensuite selon l’âge.
Attention : le versement est soumis à plusieurs conditions. Le médecin doit notamment être à jour de ses cotisations et avoir déclaré sa cessation d’activité dans les délais prévus. Les indemnités de la CARMF ne sont pas cumulables avec celles de la CPAM pour une même période.
Pour les médecins de moins de 62 ans, l’indemnisation peut se poursuivre dans la limite de 36 mois, sous réserve du maintien de l’incapacité temporaire totale et des conditions applicables.
carmf.fr+1
Chronologie de l’indemnisation d’un médecin libéral en 2026
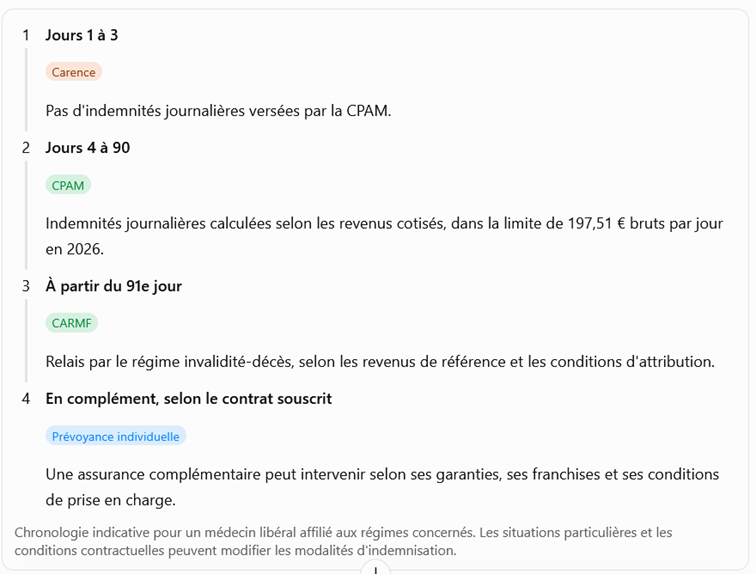
Le point essentiel : même si les régimes obligatoires prévoient une indemnisation, celle-ci ne garantit pas le maintien de votre revenu habituel. Et elle ne prend pas nécessairement en compte les dépenses qui continuent à peser sur votre activité.
Combien peut coûter un arrêt de travail à votre activité médicale ?
Pour évaluer les conséquences financières d’une interruption d’activité, il faut regarder au-delà des indemnités journalières. Votre perte de revenus dépend aussi de votre organisation professionnelle, de vos charges fixes et de votre situation familiale.
Revenus professionnels et revenus disponibles : quelle différence ?
Les honoraires encaissés ne correspondent pas à votre revenu personnel.
En exercice libéral, vous devez notamment déduire les charges professionnelles, les cotisations sociales et les frais liés à votre activité avant de déterminer ce qui reste effectivement disponible pour financer votre train de vie.
La situation varie également selon votre mode d’exercice : médecin installé individuellement, associé d’une société, médecin remplaçant ou membre d’un groupe.
Un arrêt de travail peut ainsi avoir plusieurs conséquences simultanées :
- Une diminution, voire une interruption, des honoraires
- Une baisse des revenus disponibles pour les dépenses personnelles et familiales
- Des difficultés à maintenir la trésorerie de votre activité
- Des charges professionnelles qui continuent à être dues
Les charges qui continuent pendant l’interruption d’activité
Même sans exercer, vous pouvez devoir continuer à financer :
Vos dépenses personnelles :
- Crédit immobilier ou loyer
- Dépenses courantes du foyer
- Crédits et engagements financiers
- Frais liés aux enfants et à la famille
- Imposition sur le revenu d’activité
Vos dépenses professionnelles :
- Loyer du cabinet et charges locatives
- Assurances professionnelles
- Location ou financement des équipements médicaux
- Salaires et charges liés à vos collaborateurs
- Cotisations et frais de fonctionnement
- Charges URSSAF et CARMF
Certaines dépenses peuvent diminuer avec l’arrêt de l’activité, mais beaucoup restent incompressibles. Leur poids dépend notamment de votre structure d’exercice et de la possibilité de faire assurer une continuité de l’activité par un associé ou un remplaçant.
Trois scénarios pour mesurer l’impact financier d’un arrêt
Prenons l’exemple fictif d’un médecin dont le revenu annuel de référence est de 73 000 €, soit une indemnité journalière théorique de 100 € auprès de la CPAM puis de la CARMF en 2026, sous réserve des conditions applicables.
Il estime ses besoins mensuels à :
- 3 500 € pour ses dépenses personnelles et familiales ;
- 2 500 € pour ses charges professionnelles fixes.
Soit un besoin total de 6 000 € par mois, en retenant ici une hypothèse simplifiée de 30 jours.
| Durée de l’arrêt | Besoin financier estimé | IJ obligatoires estimées | Reste à financer |
| 15 jours | 3 000 € | 1 200 € | 1 800 € |
| 60 jours | 12 000 € | 5 700 € | 6 300 € |
| 120 jours | 24 000 € | 11 700 € | 12 300 € |
Simulation purement illustrative, avec une indemnité de 100 €/jour, 3 jours de carence CPAM et un relais CARMF à partir du 91e jour. Les prestations sont présentées avant prélèvements et fiscalité. Le besoin financier est une hypothèse de dépenses, non une estimation des garanties d’un contrat.
Cette simulation met en évidence un point important : plus l’arrêt se prolonge, plus le besoin de financement peut devenir important, même lorsque les indemnités journalières obligatoires prennent le relais.
La trésorerie personnelle et professionnelle peut absorber une partie de ce manque à gagner, mais elle n’est pas nécessairement suffisante pour faire face à une interruption prolongée.
C’est précisément ce décalage entre les prestations prévues et les dépenses réelles qu’il est utile d’évaluer avant de choisir ses garanties de prévoyance.
Vous souhaitez savoir quel montant prévoir pour faire face à un arrêt de travail ? Un diagnostic de votre situation permet de mettre en regard vos revenus, vos charges et les prestations déjà disponibles.
Comment la prévoyance complémentaire intervient-elle pour maintenir vos revenus ?
Une assurance prévoyance individuelle permet de compléter les prestations des régimes obligatoires en cas d’incapacité temporaire et d’invalidité permanente de travail, selon les garanties souscrites.
Son objectif : limiter la perte de revenus et, lorsque le contrat le prévoit, contribuer à la prise en charge de certaines dépenses professionnelles.
Le montant des garanties doit être déterminé en fonction de votre situation réelle, et pas uniquement à partir de votre revenu annuel.
Le montant des indemnités journalières complémentaires
Le niveau des indemnités journalières à prévoir dépend de plusieurs éléments :
- Votre revenu professionnel réellement disponible
- Le budget nécessaire à votre foyer
- Les charges fixes de votre activité
- Les prestations versées par la CPAM et la CARMF
- Votre capacité à mobiliser votre trésorerie
L’enjeu est de déterminer le complément nécessaire pour couvrir l’écart entre vos ressources pendant l’arrêt et vos besoins financiers.
Une indemnité journalière trop faible peut laisser subsister un manque à financer important. À l’inverse, une couverture disproportionnée par rapport à vos besoins peut entraîner des cotisations inutiles ou des difficultés au moment de l’indemnisation, selon les modalités du contrat.
Le délai de franchise : quand commence réellement votre indemnisation ?
La franchise correspond à la période pendant laquelle vous ne percevez pas les indemnités prévues par votre contrat de prévoyance.
Elle est distincte du délai de carence des régimes obligatoires.
Selon les contrats, elle peut notamment être fixée à 15, 30, 60 ou 90 jours. Plus elle est courte, plus l’indemnisation complémentaire intervient rapidement, mais son coût est également plus élevé.
Le choix dépend notamment de votre capacité à absorber les premières semaines sans activité.
Un médecin disposant d’une trésorerie confortable pourra éventuellement accepter une franchise plus longue. À l’inverse, un médecin récemment installé, avec des charges importantes et peu de réserves, pourra privilégier une intervention plus rapide.
Il faut donc comparer le coût de la garantie avec le montant que vous pouvez réellement financer sur vos fonds propres.
Garantie forfaitaire ou indemnitaire : quelles conséquences ?
Les contrats de prévoyance peuvent prévoir deux grands modes d’indemnisation.
La garantie forfaitaire prévoit le versement d’une indemnité journalière déterminée à la souscription. Son montant ne dépend pas nécessairement de la perte de revenus effectivement constatée au moment du sinistre.
La garantie indemnitaire vise à compenser la perte nette de revenus, dans les limites et selon les modalités définies au contrat. Le montant versé dépend est déterminé à partir des revenus de l’assuré, déduction faite des prestations de même nature, servies au titre des régimes obligatoires. Le cumul des prestations ne peut dépasser le revenu d’activité déclaré à l’administration fiscale.
La garantie forfaitaire coûte plus cher que l’indemnitaire. Il est essentiel de vérifier les modalités d’indemnisation, les plafonds et les justificatifs exigés avant de souscrire.
Cette distinction est importante pour anticiper le montant réellement perçu et les éventuelles règles de cumul avec les prestations des régimes obligatoires.
La prise en charge éventuelle des frais professionnels
Maintenir les revenus de votre foyer ne signifie pas nécessairement pouvoir faire fonctionner votre cabinet.
Certains contrats prévoient une garantie spécifique destinée à couvrir tout ou partie des frais généraux professionnels pendant une période d’incapacité : loyer, salaires, assurances, abonnements ou autres dépenses prévues au contrat.
Cette garantie répond à un besoin distinct des indemnités journalières destinées à compenser la perte de revenus personnels.
Si vous exercez en groupe ou employez du personnel, il est particulièrement important d’évaluer les dépenses qui resteraient à votre charge en cas d’interruption d’activité.
Comment dimensionner votre couverture sans vous surassurer ?
Une bonne prévoyance ne consiste pas à souscrire le montant d’indemnisation le plus élevé possible. Elle doit correspondre à votre situation professionnelle, à vos besoins personnels et aux garanties dont vous bénéficiez déjà.
Déterminer le revenu à préserver
Commencez par identifier le montant mensuel nécessaire au fonctionnement de votre foyer.
Ne partez pas uniquement de vos honoraires ou de votre chiffre d’affaires : raisonnez en dépenses réellement nécessaires et en revenus disponibles.
Pensez également aux autres ressources du foyer, qui peuvent contribuer à absorber une partie de la baisse de revenus.
Déduire les prestations déjà disponibles
Intégrez ensuite les indemnités journalières prévues par vos régimes obligatoires et les éventuelles garanties complémentaires déjà souscrites.
L’objectif est de déterminer le montant qui reste à financer, sans payer deux fois pour un même besoin.
Ajuster les garanties à votre organisation professionnelle
Votre mode d’exercice influence directement vos besoins.
- Vous exercez seul : vous devez anticiper la perte de vos revenus et les charges fixes de votre cabinet.
- Vous exercez en groupe : vérifiez la répartition des charges entre associés et les conséquences de votre absence sur le fonctionnement de la structure.
- Vous êtes remplaçant : votre activité et vos revenus peuvent être plus variables. Il faut en tenir compte dans le calcul de vos besoins.
- Vous exercez en société : distinguez les revenus que vous percevez personnellement des dépenses supportées par la structure.
Les 6 chiffres à réunir avant de choisir votre prévoyance
- Votre revenu professionnel annuel de référence
- Votre revenu personnel mensuel réellement disponible (revenus immobiliers, dividendes, etc.)
- Le budget mensuel nécessaire à votre foyer
- Le montant de vos charges professionnelles fixes
- Le montant de votre trésorerie mobilisable
- Les indemnités journalières prévues par vos régimes obligatoires
Avec ces éléments, vous disposez d’une première base pour évaluer votre besoin de couverture et identifier les éventuels écarts.
Les points du contrat à vérifier avant de souscrire
Au-delà du montant des indemnités journalières, plusieurs clauses peuvent modifier sensiblement les conditions d’indemnisation.
| Clause | Pourquoi la vérifier ? | Question à poser |
| Franchise | Elle détermine le début de l’indemnisation. | À partir de quel jour suis-je indemnisé ? |
| Exclusions | Certaines situations peuvent ne pas être couvertes. | Quelles pathologies ou circonstances sont exclues ? |
| Durée de versement | Elle conditionne la continuité des prestations. | Pendant combien de temps les IJ sont-elles versées ? |
| Reprise partielle | Elle peut modifier les modalités de prise en charge. | Une reprise progressive permet-elle de conserver une indemnisation ? |
| Affections psychiques | Leur prise en charge peut être soumise à des conditions particulières. | Quelles sont les conditions d’indemnisation ? quelle est la durée ? |
| Pathologies dorsales | Des restrictions ou conditions spécifiques peuvent exister. | Une hospitalisation ou une intervention est-elle exigée ? |
| Invalidité professionnelle | Elle peut intervenir dans l’étude du dossier. | Selon quelles modalités et à quelle fréquence ? expertise médicale individuelle ? |
Il est également important de vérifier les délais d’attente éventuels à la souscription, les modalités de revalorisation des prestations et les conditions de prise en charge des frais professionnels.
Un contrat doit être étudié dans son ensemble : deux garanties affichant le même montant d’indemnités journalières peuvent présenter des conditions d’indemnisation très différentes.
Faire le point sur vos revenus en cas d’arrêt de travail
Votre situation professionnelle et personnelle évolue au fil de votre carrière : installation, association, changement de mode d’exercice, arrivée d’un enfant, acquisition d’un cabinet ou évolution de vos revenus.
Votre prévoyance doit pouvoir tenir compte de ces changements.
Chez Branchet, l’accompagnement en prévoyance repose sur une analyse de votre situation afin d’identifier les garanties adaptées à vos besoins. L’objectif est de mettre en perspective vos revenus, vos charges, les prestations de vos régimes obligatoires et les garanties complémentaires dont vous disposez déjà.
Ne découvrez pas le montant de votre perte de revenus au moment où vous devez interrompre votre activité.
[Évaluer les revenus à préserver en cas d’arrêt de travail]
Questions fréquentes sur le maintien des revenus du médecin libéral
Un médecin libéral bénéficie-t-il d’un maintien de salaire en cas d’arrêt maladie ?
Non. Un médecin libéral ne bénéficie pas du maintien de salaire prévu pour les salariés. Il peut toutefois percevoir des indemnités journalières de la CPAM pendant les 90 premiers jours, puis de la CARMF à partir du 91e jour, sous réserve de remplir les conditions d’indemnisation. Une prévoyance complémentaire permet de compléter ces prestations selon les garanties souscrites.
Quel est le délai de carence des indemnités journalières pour un médecin libéral ?
La CPAM applique généralement un délai de carence de 3 jours. Les indemnités journalières sont donc versées à partir du 4e jour d’arrêt. La CARMF intervient à partir du 91e jour. Pour une prévoyance individuelle, le délai de franchise dépend du contrat souscrit.
La prévoyance peut-elle couvrir les charges fixes d’un cabinet médical ?
Oui, certains contrats prévoient une garantie spécifique de prise en charge des frais généraux professionnels. Elle peut couvrir certaines dépenses qui continuent pendant l’arrêt de travail, comme le loyer, les salaires ou les assurances, dans les limites et conditions prévues au contrat. Cette garantie est distincte des indemnités journalières destinées à compenser la perte de revenus personnels.
Peut-on cumuler les indemnités de la CPAM, de la CARMF et d’une prévoyance privée ?
La CPAM et la CARMF interviennent sur des périodes successives : la CPAM jusqu’au 90e jour, puis la CARMF à partir du 91e jour. Leurs indemnités ne sont pas cumulables pour une même période. Une prévoyance privée peut intervenir en complément, selon les dispositions du contrat et les règles applicables au cumul des prestations.
Comment déterminer le montant de prévoyance nécessaire pour maintenir ses revenus ?
Il faut commencer par calculer les dépenses personnelles et professionnelles à financer pendant l’arrêt, puis déduire les ressources disponibles : autres revenus du foyer, indemnités des régimes obligatoires et épargne mobilisable. Le montant restant à couvrir permet de déterminer le niveau de garanties complémentaires à envisager.
Une prévoyance indemnise-t-elle un médecin qui reprend son activité à temps partiel ?
Cela dépend des dispositions du contrat. Certains prévoient une indemnisation en cas de reprise partielle ou thérapeutique, sous réserve de conditions médicales et contractuelles spécifiques. Il est important de vérifier ce point avant la souscription, notamment les modalités de calcul et la durée du maintien des prestations.